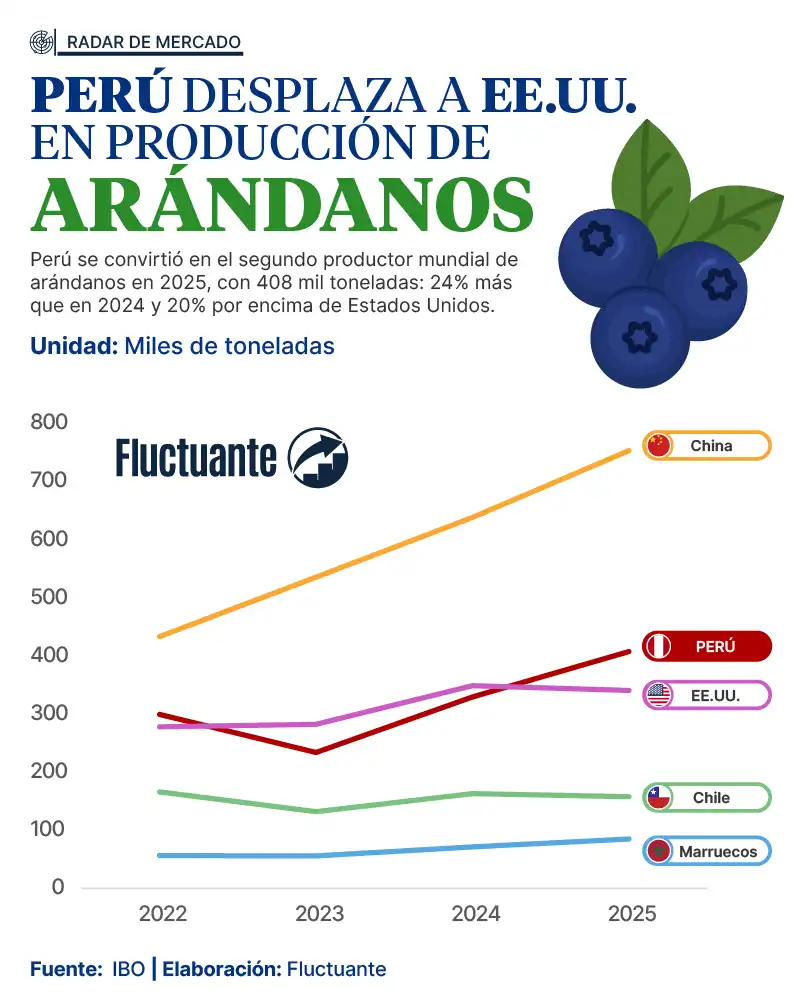


La producción de arándanos continúa ganando escala a nivel mundial y, con ella, también cambia el protagonismo de los principales países productores. En 2025, los diez mayores orígenes reunieron más de 2,096 mil toneladas y concentraron cerca del 90% de la producción global, reflejando un escenario cada vez más competitivo, marcado por la expansión productiva, la incorporación de tecnología y una mayor profesionalización de la actividad.
China se mantuvo como el principal productor, con 753 mil toneladas. Parte importante de este desarrollo se concentra en Yunnan, provincia que cuenta con alrededor de 23 mil hectáreas y una producción cercana a las 280 mil toneladas. Sus condiciones de clima y altitud, acompañadas de técnicas modernas de manejo, han permitido ampliar la disponibilidad de fruta temprana y de calidad, reduciendo la dependencia de las importaciones durante determinadas ventanas comerciales.
Sin embargo, uno de los principales movimientos en el mapa productivo mundial llegó desde Sudamérica. Perú recuperó en 2025 el segundo lugar entre los mayores productores de arándanos del mundo, tras alcanzar 408 mil toneladas, un 24% más que el año anterior. Este crecimiento le permitió superar en 20% a Estados Unidos, que en 2024 había ocupado la segunda posición y que en 2025 registró una producción cercana a las 341 mil toneladas. De esta manera, Perú vuelve a posicionarse inmediatamente detrás de China en un mercado global cada vez más competitivo.
Perú es el segundo en la producción de arándanos a nivel mundial
El avance de la producción de arándanos en Perú se sostiene principalmente en tres factores: la ampliación de la superficie productiva, la incorporación de tecnología y la renovación varietal. El país viene sumando alrededor de 3,000 hectáreas por año y ya cuenta con cerca de 25,000 hectáreas en producción, mientras la tecnificación del riego, la cosecha y la poscosecha ha acompañado el crecimiento de la industria.
A esta expansión se suma una transformación de la oferta. Las variedades tradicionales están siendo reemplazadas progresivamente por materiales de mayor calibre, mejor textura y mayor productividad. Como resultado, las variedades consideradas premium ya ocupan más de la mitad de la superficie plantada, reflejando una estrategia que busca elevar tanto el rendimiento de los campos como las características comerciales de la fruta.
Este proceso cobra mayor relevancia ante un consumo mundial en expansión y una competencia creciente entre países productores. Para Perú, el siguiente desafío será consolidar la escala alcanzada con una mayor eficiencia productiva e innovación genética. El reto ya no pasa únicamente por sumar hectáreas, sino por obtener mejores resultados de cada una de ellas y adaptar la producción a un mercado cada vez más exigente.
Estados Unidos: una caída del 2% lo desplaza al tercer lugar
Estados Unidos descendió del segundo al tercer lugar entre los mayores productores de arándanos en 2025, luego de registrar cerca de 341 mil toneladas, un 2% menos que en 2024. La menor disponibilidad estuvo vinculada, entre otros factores, a condiciones climáticas adversas que afectaron la producción local, con especial incidencia sobre los arándanos silvestres de Maine.
Frente a una producción interna más limitada y una demanda que requiere abastecimiento durante gran parte del año, las importaciones estadounidenses alcanzaron niveles récord en 2025. La oferta extranjera ha pasado así a desempeñar un papel cada vez más importante para complementar la disponibilidad nacional y mantener la continuidad del producto en el mercado.
Esta dinámica también está reduciendo la marcada estacionalidad que caracterizaba al negocio estadounidense. La fruta importada amplía el abastecimiento antes y después del verano, precisamente en ventanas que históricamente ofrecían mejores condiciones de precio para los productores locales. Estados Unidos enfrenta así un doble escenario: una producción que retrocedió en 2025 y una mayor presencia de fruta extranjera para sostener el abastecimiento de su mercado.
Retos y perspectivas para la industria arandanera
China: El crecimiento productivo trae consigo nuevos retos. Cerca de la mitad de la oferta anual se concentra entre marzo y abril, generando presión sobre precios, logística y cadena de frío. Para extender su calendario, el país busca impulsar variedades Highbush en el norte y abastecer entre mayo y septiembre. A ello se suman desafíos en estándares de calidad e inocuidad, cambio climático y uso de variedades no autorizadas, mientras la genética gana importancia para diferenciar la fruta.
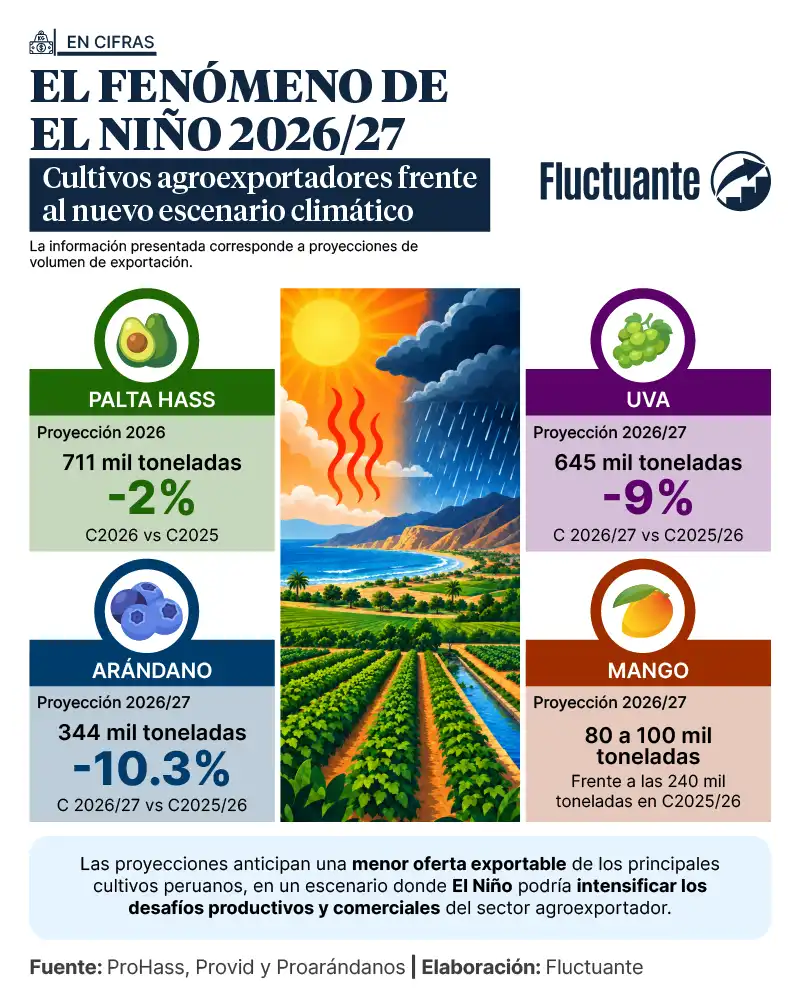
Perú: El clima será uno de los principales factores a seguir. Pese al adelanto de importantes volúmenes en la campaña, los efectos de El Niño podrían limitar la productividad durante los meses intermedios y finales. Parte de esta reducción podría ser compensada por nuevas hectáreas que ingresan a producción y una posible extensión de la ventana exportadora, aunque persiste la incertidumbre sobre el volumen final.
Estados Unidos: La temporada 2026 presenta un panorama más favorable, pero desigual entre zonas productoras. Más del 90% de los envíos nacionales se concentra entre abril y agosto, con buenos resultados en Georgia y Washington que ayudan a contrarrestar las pérdidas climáticas en Florida y las dificultades de Oregón. El desafío será sostener esta oferta en un mercado donde las importaciones tienen una presencia cada vez mayor durante el año.
Conoce más sobre las hectáreas de arándano cultivadas a nivel mundial.