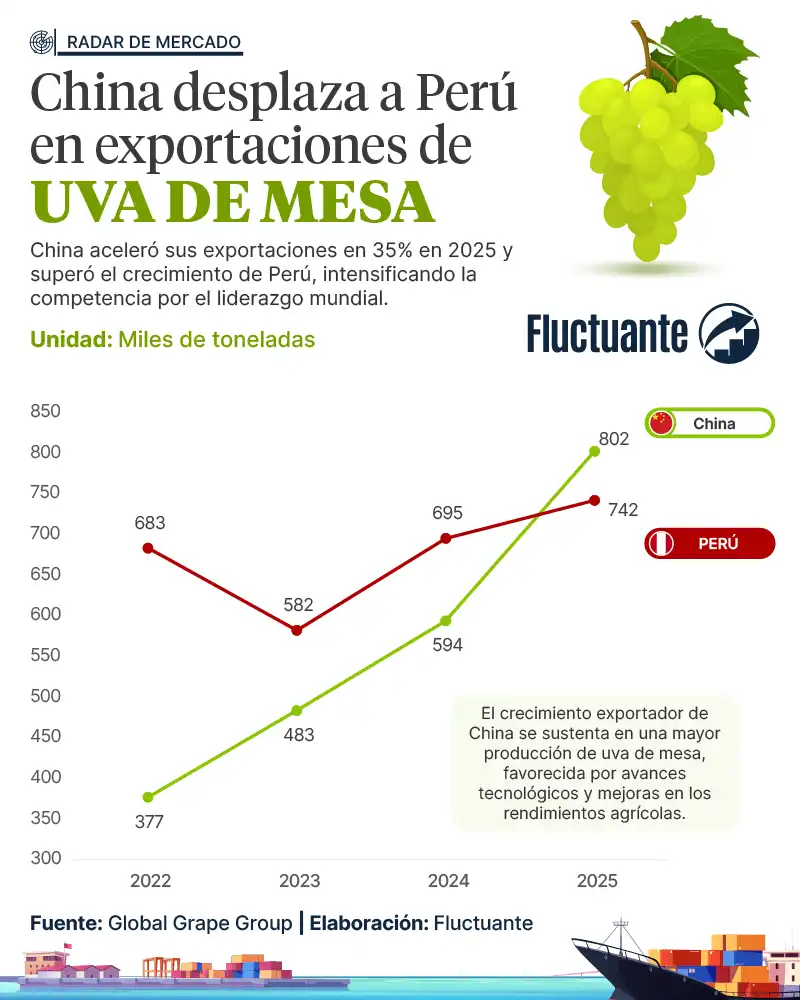
Las exportaciones mundiales de uva de mesa atraviesan una transformación en su liderazgo. Durante los últimos cuatro años, China ha registrado un crecimiento promedio anual del 29% en sus envíos, superando ampliamente el 4% alcanzado por Perú, país que había mantenido el liderazgo mundial en este sector. Sin embargo, el 2025 marcó un punto de inflexión: China incrementó sus exportaciones en 208 mil toneladas respecto al año anterior, alcanzando las 802 mil toneladas y desplazando a Perú al segundo lugar, con 742 mil toneladas exportadas. Una diferencia de 60 mil toneladas que refleja el creciente protagonismo chino y plantea un nuevo escenario competitivo para la industria peruana.
China: la transformación detrás de su crecimiento exportador
El liderazgo de China no solo se refleja en sus exportaciones, sino también en su capacidad productiva. En 2025, el país contó con más de 710 mil hectáreas cultivadas de uva de mesa y una producción de 15 millones de toneladas. Aunque la superficie registró una reducción del 2%, prolongando una tendencia descendente observada durante los últimos cuatro años, la producción creció un 6%. Este contraste evidencia una mejora en los rendimientos agrícolas, impulsada por inversiones en infraestructura de protección frente a las lluvias, avances tecnológicos y la incorporación de variedades que permiten ampliar los periodos de producción.
Sin embargo, el crecimiento exportador chino responde a una transformación que va más allá de la productividad. Históricamente, su amplia oferta se destinaba principalmente al abastecimiento del mercado interno, pero la reducción de los precios nacionales y la mayor disponibilidad de fruta han favorecido una creciente orientación hacia los mercados internacionales, especialmente el Sudeste Asiático. A ello se suma la incorporación de variedades como Shine Muscat, que han contribuido a diversificar la oferta comercial y extender la disponibilidad del producto. De esta manera, China está convirtiendo su fortaleza productiva en una mayor presencia internacional, consolidando una nueva dinámica competitiva en las exportaciones mundiales de uva de mesa.
China lidera en volumen, Perú destaca en valor
En 2025, China registró un crecimiento del 35% en el volumen de sus exportaciones de uva de mesa, consolidándose como el principal exportador mundial. Sin embargo, este liderazgo presenta un escenario diferente al analizar el valor comercializado, donde el país asiático ocupó el tercer lugar, excluyendo a los grandes reexportadores. Mientras la uva china alcanzó un precio promedio de USD 1.29/kg, Perú registró USD 2.64/kg, más del doble del valor unitario obtenido por China. Esta diferencia refleja distintas estructuras comerciales: China concentra gran parte de sus envíos en mercados asiáticos cercanos, mientras Perú mantiene una importante presencia en Estados Unidos y Europa, donde la composición varietal y el posicionamiento comercial influyen en los precios de exportación.
En este contexto, el principal desafío para Perú no radica en la magnitud de la producción china, una ventaja que el país asiático mantiene desde hace años, sino en su creciente capacidad para transformar esa oferta en exportaciones. Su proximidad a los principales mercados asiáticos le proporciona ventajas logísticas y comerciales, especialmente en destinos donde el precio representa un factor decisivo de compra. Así, mientras China amplía su presencia internacional mediante mayores volúmenes y precios más accesibles, Perú enfrenta el reto de preservar su diferenciación, consolidar su posicionamiento en mercados de mayor valor y sostener la rentabilidad de su industria exportadora.
Asia: China gana participación en el mercado de uva de mesa
En 2025, las importaciones asiáticas de uva de mesa alcanzaron USD 2,541 millones, registrando un crecimiento del 4% tanto en valor como en volumen. Sin embargo, este resultado contrasta con la tendencia de los últimos cuatro años, periodo en el que las compras externas de la región presentaron una contracción promedio anual del 1.4% en valor y del 4% en volumen. Esta evolución refleja un mercado en transformación, donde el fortalecimiento del abastecimiento interno de China y la creciente presencia de proveedores regionales están modificando los flujos comerciales de la uva de mesa.
En este escenario, China ha fortalecido su liderazgo como proveedor de uva de mesa en Asia, incrementando su participación del 20% en 2022 al 38% en 2025. Le siguen Australia y Afganistán, con el 12% y 10%, respectivamente. En contraste, los proveedores sudamericanos han perdido participación: Chile pasó del 14% al 9%, mientras Perú redujo su presencia del 10% al 4% durante el mismo periodo. Esta evolución evidencia una reconfiguración del abastecimiento asiático, particularmente en mercados como Vietnam, Tailandia e Indonesia, donde la mayor presencia china está modificando la distribución de las importaciones entre los principales países proveedores.
No obstante, la menor participación peruana no necesariamente responde a una sustitución directa de su oferta. Un factor importante para comprender esta evolución es la estacionalidad de las exportaciones de uva de mesa. China concentra sus mayores envíos hacia Asia durante el segundo semestre, mientras Perú registra un mayor dinamismo entre noviembre y febrero. Aunque ambas ofertas coinciden en determinados meses, sus periodos de mayor actividad comercial presentan diferencias. Por ello, más que interpretar la expansión china como un desplazamiento absoluto de la uva peruana, este escenario plantea la necesidad de identificar en qué mercados y ventanas comerciales existe una competencia directa y dónde persisten oportunidades para fortalecer el posicionamiento peruano.
Perú reduce sus exportaciones de uva de mesa hacia China
Las exportaciones peruanas de uva de mesa hacia China han experimentado una marcada contracción en los últimos años. En 2025, los envíos alcanzaron 4.6 mil toneladas por un valor de USD 14.4 millones, registrando una disminución del 39% en volumen y del 37% en valor respecto al año anterior. Esta tendencia resulta aún más significativa al observar su evolución desde 2022, cuando Perú exportaba 25.1 mil toneladas por USD 67.7 millones. En apenas tres años, el volumen comercializado se redujo un 82%. Sin embargo, el precio promedio de exportación aumentó de USD 2.69/kg a USD 3.11/kg durante el mismo periodo, evidenciando que la menor presencia comercial estuvo acompañada de un mayor valor unitario.
Esta evolución refleja los desafíos que enfrenta la industria peruana ante la transformación del mercado chino y el creciente protagonismo de su oferta nacional. En un escenario donde China amplía su presencia internacional, el liderazgo exportador ya no puede analizarse únicamente desde el volumen, sino también desde la capacidad para generar valor y responder a las particularidades de cada destino. Para Perú, el desafío será identificar dónde se intensifica la competencia, aprovechar las oportunidades de diferenciación y fortalecer su posicionamiento comercial, convirtiendo los cambios del mercado internacional en decisiones estratégicas que contribuyan a sostener la competitividad de su industria exportadora.