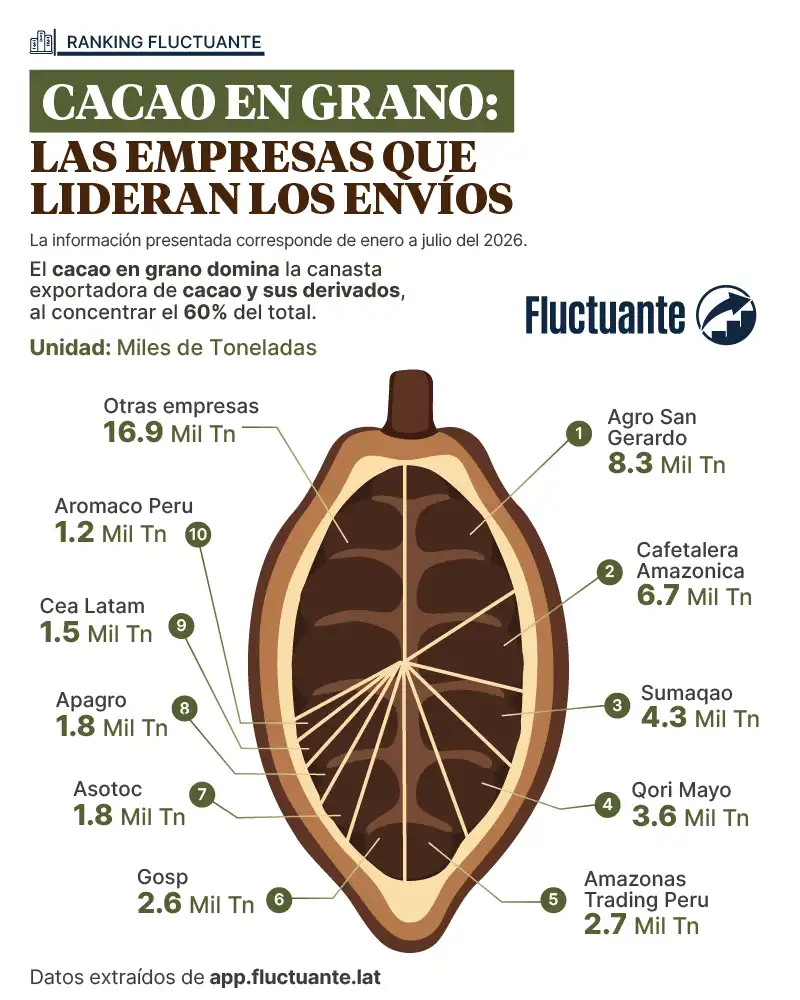


Entre enero y julio del 2026, las exportaciones peruanas de cacao en grano alcanzaron las 51 mil toneladas y representaron el 60% del volumen total enviado de cacao y sus derivados. Durante este periodo, 134 empresas exportadoras de cacao en grano llevaron el producto peruano a 44 mercados internacionales, reflejando la amplitud comercial alcanzada por esta cadena.
Sin embargo, el sector enfrentó un escenario menos favorable: el volumen exportado disminuyó 12%, mientras que el valor registró una contracción del 57%, afectado por una caída del 51% en el precio promedio por kilogramo. Este comportamiento respondió al cambio en las condiciones del mercado internacional: tras los máximos alcanzados ante la escasez de cacao en África Occidental, una mayor disponibilidad global de grano comenzó a moderar las cotizaciones y a intensificar la competencia entre países proveedores.
Principales empresas exportadoras por volumen
- Agro San Gerardo: Encabezó las exportaciones de cacao en grano con 8.3 mil toneladas entre enero y julio del 2026, pese a registrar una contracción del 19% en volumen. Países Bajos se consolidó como su principal mercado de destino.
- Cafetalera Amazónica: Ocupó la segunda posición con 6.7 mil toneladas exportadas y un crecimiento del 3% en volumen. Malasia concentró la mayor parte de sus envíos.
- Sumaqao: Alcanzó las 4.3 mil toneladas exportadas, aunque su volumen disminuyó 24%. Países Bajos fue el principal destino de sus operaciones.
- Qori Mayo: Registró envíos por 3.6 mil toneladas, cifra que representó una contracción del 22% en volumen. Su oferta se dirigió principalmente hacia Países Bajos.
- Amazonas Trading Perú: Exportó 2.7 mil toneladas de cacao en grano, con una reducción del 22% en volumen. Malasia se posicionó como su mercado más importante.
- GOSP: Movilizó 2.6 mil toneladas y destacó por registrar un crecimiento del 759% en volumen, el mayor avance entre las principales empresas exportadoras. Países Bajos fue su destino predominante.
- Asotoc: Sus exportaciones sumaron 1.8 mil toneladas, tras experimentar una contracción del 37% en volumen. Indonesia concentró principalmente sus despachos.
- Apagro: También alcanzó las 1.8 mil toneladas exportadas, aunque registró una disminución del 17% en volumen. Indonesia fue su principal mercado.
- CEA Latam: Totalizó 1.5 mil toneladas y presentó un crecimiento del 196% en volumen, uno de los avances más destacados del periodo. Países Bajos lideró sus destinos.
- Aromaco Perú: Completó el grupo con 1.2 mil toneladas exportadas y una contracción del 13% en volumen. Estados Unidos se mantuvo como su principal destino.
Los desafíos hacia el cierre de 2026
La corrección de los precios internacionales será uno de los principales factores por seguir durante los próximos meses. Al tratarse de un commodity estrechamente condicionado por la oferta mundial, una mayor disponibilidad de cacao podría mantener bajo presión los márgenes del sector peruano. Este escenario hace más urgente reducir la dependencia de las cotizaciones del grano y desarrollar una oferta con mayor valor agregado.
A ello se suma el fortalecimiento de otros orígenes latinoamericanos. Ecuador y Colombia continúan ganando espacio en los segmentos de cacao fino y diferenciado, elevando las exigencias competitivas en los mercados de mayor valor. Frente a esta dinámica, la calidad, la trazabilidad, la sostenibilidad y la capacidad industrial serán determinantes para consolidar la presencia internacional del cacao peruano. El clima también seguirá siendo una variable decisiva, pues cualquier alteración en los principales países productores podría modificar nuevamente el equilibrio mundial y generar cambios en los precios.
Pese a estos riesgos, el Perú cuenta con una oferta diversificada, reconocimiento internacional, acceso a nuevos destinos y una creciente presencia de productos transformados. El reto hacia el cierre de 2026 será convertir estas fortalezas en una mayor capacidad para capturar valor y sostener la rentabilidad. El futuro del sector no deberá depender únicamente de un nuevo ciclo de precios elevados, sino de una estrategia que combine productividad, diferenciación, transformación y una planificación comercial más sólida.